

Blog
Bati o carro: o que fazer após acidente de carro com seguro, passo a passo
O estrondo passa, o coração acelera e a primeira pergunta é sempre a mesma: e agora? Saber o que fazer após acidente de carro com seguro reduz o susto, evita erro na hora de acionar a apólice e acelera o conserto. Este guia traz o passo a passo, os prazos que a Susep informa e o que a seguradora pode ou não pedir.
Quer um seguro de carro que acompanha você no sinistro?
A Camargo compara várias seguradoras ao mesmo tempo, confere as coberturas e tira as suas dúvidas, sem custo e sem compromisso.
Ver seguro automóvel →O que fazer após acidente de carro com seguro: os primeiros minutos
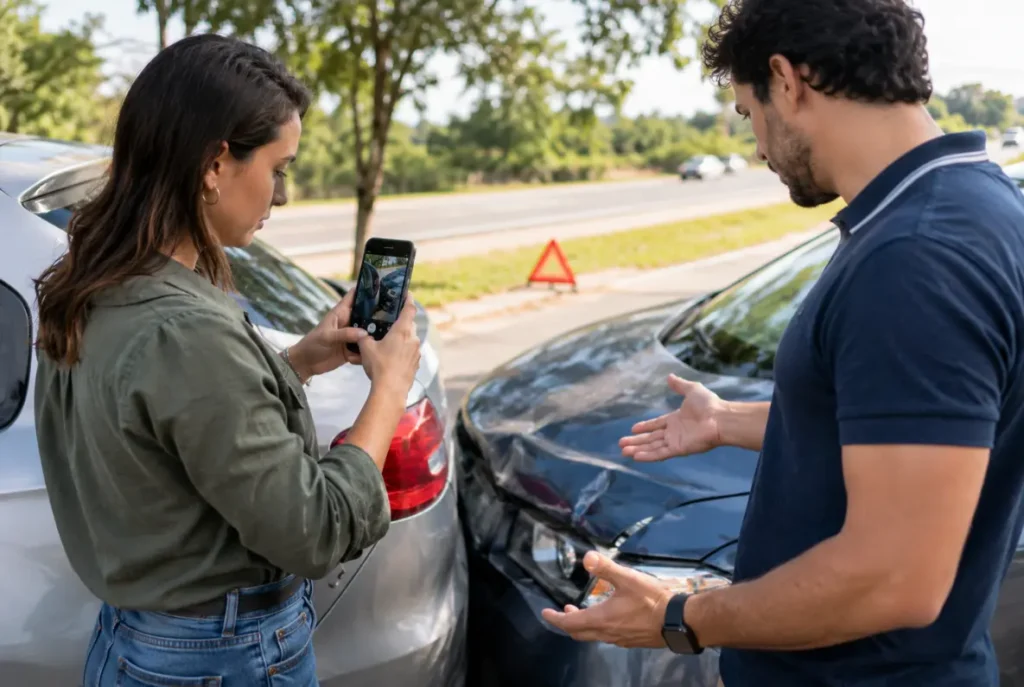
Antes de pensar no seguro, pense nas pessoas. Se houver feridos, chame o socorro. Depois, sinalize o local, acione o pisca-alerta e, quando for possível e seguro, tire o carro da pista. Estas são as orientações gerais de segurança, e a regra do seu contrato vem depois.
Com todo mundo bem, siga esta ordem:
- Fotografe os veículos, a placa, o local, os danos e qualquer sinalização próxima.
- Anote nome, telefone e dados do outro condutor e de testemunhas, se houver.
- Evite discutir culpa no local. Quem avalia o que aconteceu é a regulação do sinistro.
- Faça o boletim de ocorrência quando a situação pedir, como em roubo, furto ou acidente com vítima.
- Avise a corretora e a seguradora o quanto antes.
Quando e como avisar a seguradora
Segundo a página da Susep sobre seguro de automóveis, não existe prazo contratual máximo para comunicar o sinistro, porque a regra proíbe esse tipo de cláusula. Mas a prescrição é de 1 ano, contado da data em que você soube do fato. Na prática, quem quer saber o que fazer após acidente de carro com seguro deve começar avisando logo, porque as provas estão frescas e o reparo começa mais cedo.
As condições do seu contrato dizem como a comunicação deve ser feita e quais documentos básicos a seguradora exige. Por isso, deixe a apólice à mão ou salve uma cópia no celular antes de precisar dela. Se ainda não conhece as coberturas do seu seguro, o guia completo de seguro de carro mostra cada uma.
Prazos e documentos: o que a regra diz
A Circular Susep 639/2021, que rege o seguro automóvel, e as condições do seu contrato definem as regras do sinistro. Veja o resumo:
| Etapa | O que acontece | Regra informada pela Susep |
|---|---|---|
| Comunicação | Aviso do sinistro à seguradora | Sem prazo máximo contratual; prescrição de 1 ano |
| Documentos | Entrega dos documentos básicos | Listados nas condições do contrato |
| Documentos extras | Pedido de documentos complementares | Só com dúvida fundada e justificada, informada ao segurado |
| Pagamento | Liquidação do sinistro | Até 30 dias após a entrega de todos os documentos básicos |
| Franquia | Desconto na indenização | Só se estiver prevista no contrato |
Se a seguradora pedir documentos complementares, o prazo de 30 dias fica suspenso e volta a correr no dia útil seguinte à entrega. Também não pode descontar da indenização avarias que já constavam na vistoria prévia.
Reparo, oficina e franquia
A escolha da oficina depende do contrato: pode ser livre, restrita à rede referenciada ou uma combinação das duas. Se a reparação ficar restrita à rede, a seguradora precisa avisar, de forma destacada, que o veículo pode perder a garantia da montadora. A Susep também lembra que peças usadas ou não originais só podem ser usadas se mantiverem as especificações do fabricante e atenderem às regras do Contran.
Quanto à franquia, ela só é descontada quando o contrato prevê. Confira o valor antes de autorizar o conserto, para saber quanto você paga de bolso.
Perda total e indenização integral
Quando o custo do reparo atinge o percentual definido no contrato sobre o valor contratado, ocorre a indenização integral, conhecida como perda total. Imagine, como exemplo da própria Susep, um valor contratado de R$ 100.000 e um limite de 80%: um orçamento de R$ 85.000 gera indenização integral.
Depois do pagamento integral, o veículo salvado passa à seguradora. Nas coberturas parciais, a indenização é reduzida proporcionalmente, e o salvado fica com o segurado, salvo acordo diferente. Vale ler essa parte da apólice antes de um sinistro, e não depois.
Acidente com outro veículo: o que conferir na apólice
Quando o acidente envolve terceiros, a conversa muda de assunto. Os danos que você causa ao outro carro, a um muro ou a uma pessoa dependem das coberturas que você contratou, e não existem automaticamente em toda apólice. Por isso, antes de sair para a rua, confira se o seu seguro tem cobertura para danos materiais e corporais a terceiros e qual é o limite.
Se você já sofreu a batida e não sabe o que a sua apólice prevê, não tente adivinhar. Peça ajuda à corretora logo, porque saber o que fazer após acidente de carro com seguro inclui entender o que o seu contrato cobre naquele caso específico.
O que fazer após acidente de carro com seguro: erros que custam caro
- Mexer no carro ou autorizar reparo antes de falar com a seguradora. Isso pode complicar a análise do que aconteceu.
- Assumir a culpa no local. A regulação do sinistro é quem analisa as circunstâncias.
- Entregar documentos incompletos. A contagem dos 30 dias só começa com todos os documentos básicos.
- Não guardar protocolos e mensagens. Eles provam quando você avisou e o que foi combinado.
- Aceitar o reparo sem conferir franquia e oficina. Confira os dois antes de dizer sim.
Checklist para guardar antes do próximo imprevisto
Prepare-se hoje para não improvisar amanhã. Deixe organizado:
- Uma cópia da apólice no celular, com o número do contrato e o telefone da central da seguradora.
- O contato da corretora salvo no WhatsApp, para falar rápido quando precisar.
- Os documentos do carro e da carteira de habilitação em dia.
- Uma lista curta com o passo a passo deste guia, para consultar com a cabeça fria.
Como a Camargo acompanha você no sinistro
Aqui entra o papel do corretor. Segundo o site da empresa, a Camargo cuida da papelada com a seguradora quando o sinistro acontece. Na prática, a equipe ajuda você a reunir os documentos, conferir o que a apólice prevê e acompanhar o andamento com a seguradora, para você ter alguém ao lado em um dia difícil.
Se você ainda não tem seguro ou quer rever a sua apólice, conheça a página de seguro automóvel da Camargo e compare opções antes de precisar.
Este conteúdo é informativo, foi conferido na página da Susep em 03/11/2026 e não substitui a leitura da sua apólice nem a orientação da sua seguradora.
Sofreu um acidente ou quer se preparar para o próximo imprevisto? Chame a Camargo no WhatsApp: em Goiânia, (62) 99937-9083; em São Paulo, (11) 98576-1229. Atendemos de segunda a sexta, das 7h às 20h30.
Fale agora com a Camargo
Cotação gratuita de seguro de carro, sem compromisso.
WhatsApp: (11) 98576-1229WhatsApp: (62) 99937-9083