

Blog
Seguro de carro elétrico: o que cobre bateria, carregador e guincho
Você comprou um elétrico, ou está perto disso, e a corretora faz uma pergunta que o carro a combustão nunca exigiu: a bateria está na apólice? O seguro de carro elétrico segue a lógica do seguro auto comum, mas tem pontos que mudam o tamanho do prejuízo, o tipo de guincho e a escolha da oficina. Veja o que perguntar antes de assinar, e também se ele costuma custar mais, o que acontece quando a bateria falha ou a carga acaba e como funciona a perda total.
Quer um seguro para o seu elétrico com as respostas por escrito?
A Camargo compara várias seguradoras ao mesmo tempo, confere bateria, guincho e carregador e tira as suas dúvidas, sem custo e sem compromisso.
Ver seguro automóvel →Seguro de carro elétrico: por que ler a apólice com mais atenção
Os eletrificados já não são novidade nas ruas. Segundo os dados da ABVE sobre eletrificados, foram emplacados 53.126 veículos leves eletrificados em setembro de 2026, o equivalente a 19,8% do mercado de leves. No mesmo mês, o país passou de 1 milhão de eletrificados vendidos desde 2012. O número inclui os híbridos, e não só os 100% elétricos.
Mais carros com bateria significam seguradoras ajustando produtos. Em reportagem de março de 2026, a Revista Apólice ouviu um especialista que resume o problema: é preciso entender se a apólice contempla bateria, sistema elétrico e equipamentos de recarga. Ou seja, a apólice de sempre pode deixar buracos em um carro novo.
Seguro de carro elétrico é mais caro que o de um carro a combustão?
Em geral, sim, mas a diferença está diminuindo. Segundo a Allianz, no primeiro semestre de 2026 o prêmio médio de híbridos e elétricos ficou 14% acima do de carros a combustão, contra 30% no mesmo período de 2025. Os números vêm de uma seguradora, como mostra a reportagem da CQCS de 20/07/2026, e não do mercado inteiro.
O que puxa o preço para cima é o reparo mais caro, a mão de obra especializada e o prazo de reposição de peças, que a Fenseg estima em seis a sete dias a mais do que nos carros a combustão.
O que ajuda a baixar: a frequência de sinistros nos eletrificados é de 5% a 8% menor, segundo a Fenseg, e o roubo é menos comum, porque não há mercado ilegal de desmanche de peças, segundo a Tokio Marine. Por isso, não dá para presumir o valor. Só a cotação do seu modelo, na sua região, mostra a diferença.
O que o seguro de carro elétrico precisa deixar claro
Antes de comparar preço, peça que a seguradora responda por escrito a cinco pontos:
| Ponto | O que perguntar | Por que importa |
|---|---|---|
| Bateria | Em quais eventos ela está coberta: colisão, incêndio, alagamento? | É o componente mais caro do carro |
| Guincho | A assistência 24 horas inclui guincho com plataforma? | Reboque convencional pode danificar o sistema de tração |
| Carregador | O cabo e a wallbox entram na cobertura? | Nem sempre estão no pacote padrão |
| Oficina | A rede credenciada está preparada para eletrificados? | Peças e mão de obra são especializadas |
| Franquia | Qual é o valor e como ela é aplicada? | Reparos caros podem elevar a franquia |
Os pontos da tabela seguem a reportagem da Revista Apólice de 03/03/2026 e as regras da Susep sobre seguro auto.
Se a bateria parar de funcionar, o seguro de carro elétrico cobre?
Depende da causa. O seguro paga os eventos previstos na apólice, como colisão, incêndio e alagamento, desde que a cobertura da bateria esteja contratada. Falha de fabricação e perda de capacidade pelo uso podem estar entre os riscos excluídos, e é aí que entra a garantia da montadora. Confirme nas condições gerais.
A bateria costuma ser a peça mais cara do carro, e pode responder pela maior parte do custo de um sinistro, segundo a Revista Apólice. Por isso, a pergunta central é simples: em que situações a apólice paga por ela?
Comece pelas coberturas que a página da Susep sobre seguro de automóveis lista para o seguro auto: colisão, incêndio, roubo e furto, e também queda de granizo e submersão por enchentes. Depois, confirme se a cobertura de bateria e do sistema elétrico vale para cada uma delas. Se a resposta for sim, peça a informação por escrito.
Também pergunte o que fica de fora. A Susep lembra que prejuízos de riscos excluídos nas condições gerais não são indenizados. Então leia a lista de exclusões e pergunte se a perda gradual de capacidade da bateria, que vem com o uso, é tratada como desgaste. Garantia da montadora e seguro respondem por situações diferentes, e vale entender qual cobre o quê.
Se a sua região sofre com temporais, veja também o que o seguro de carro cobre em caso de alagamento antes de escolher as coberturas.
Guincho: reboque comum pode ser um problema
Aqui está uma das diferenças mais práticas. Segundo a Revista Apólice, os elétricos não devem ser rebocados de forma convencional, porque isso pode danificar o sistema de tração. O indicado é o guincho com plataforma.
De acordo com a Susep, a assistência 24 horas, que inclui reboque, é uma cobertura adicional comum, contratada por cláusula especial. Pergunte se o guincho do seu plano é de plataforma, se há limite de quilometragem e como funciona o acionamento na estrada.
Carro elétrico sem carga no meio da viagem: existe assistência?
Pode existir, mas não é automático. A assistência 24 horas é uma cobertura adicional, contratada por cláusula especial, segundo a Susep, e cada seguradora define o que inclui. Não presuma que a pane seca vale para falta de carga.
O motivo da cautela é que esses manuais nasceram para carros a combustão. O manual de assistência auto da Mapfre, em vigor desde 27 de agosto de 2024, define pane seca como falta de combustível e prevê reboque até o posto mais próximo, sem citar recarga de carro elétrico.
Por isso, pergunte por escrito se a falta de carga é atendida, se há recarga no local ou reboque até um ponto de recarga, e quantas vezes a assistência pode ser acionada. Os manuais costumam limitar os acionamentos por vigência da apólice.
Em viagem longa, planejar a rota por pontos de recarga continua sendo a melhor proteção. A assistência é o plano B.
Carregador e wallbox: em quais situações ele pode estar protegido
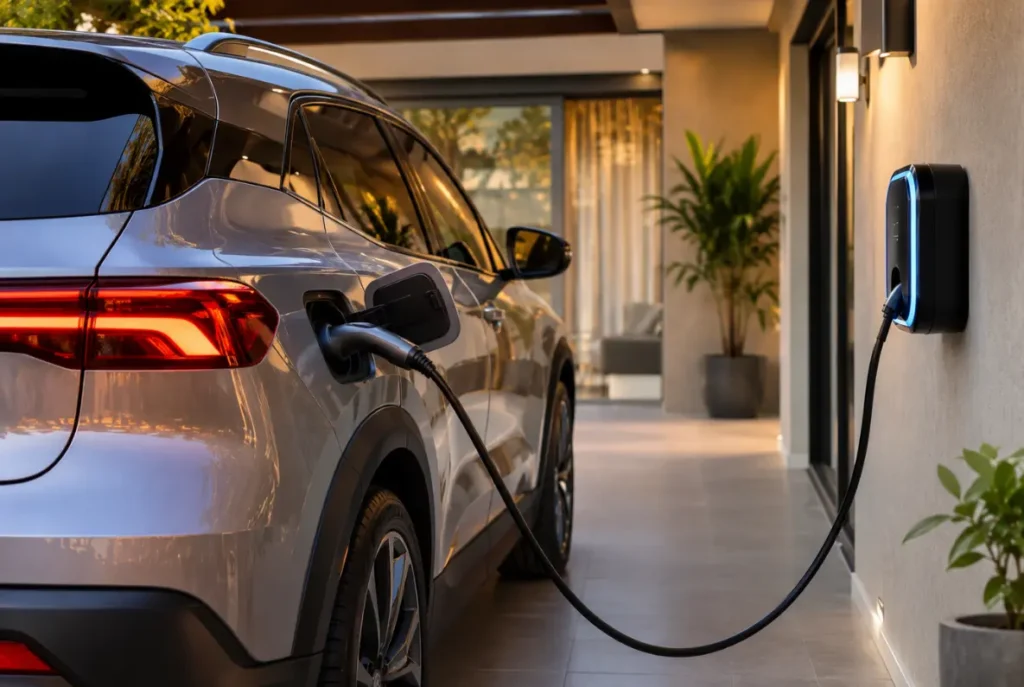
O cabo portátil e a wallbox de casa são equipamentos caros e usados todos os dias. A Revista Apólice informa que eles nem sempre entram na cobertura padrão e podem exigir inclusão expressa. Algumas seguradoras já passaram a incluir proteção para estações de recarga residenciais.
Há dois caminhos para proteger o equipamento: incluí-lo na apólice do carro, quando a seguradora oferece essa cobertura, ou perguntar se o seguro residencial cobre o que está instalado na garagem. Em qualquer caso, pergunte por escrito se estas situações estão cobertas:
- Roubo ou furto do cabo portátil e da wallbox.
- Dano elétrico no equipamento.
- Acidentes domésticos que envolvam o carregador.
- Incêndio com origem no equipamento ou na instalação.
Guarde a nota fiscal e o comprovante da instalação feita por profissional habilitado. Improviso na instalação elétrica é risco de incêndio, alerta a coluna Diario Imobiliário, do Diario de Pernambuco, e a documentação ajuda a mostrar o que foi instalado. Em condomínio, a instalação depende de aprovação em assembleia, segundo a mesma coluna, e vale perguntar à administradora o que o seguro do condomínio cobre.
Se a wallbox fica na garagem de casa, vale olhar também o que o seguro residencial cobre, para não deixar o equipamento sem proteção.
Oficina e franquia: o custo que aparece depois
Peças e mão de obra especializadas podem elevar a franquia, e nem toda oficina sabe mexer em um carro eletrificado. Segundo a Susep, a franquia tende a reduzir o prêmio, mas aumenta o valor que você paga no sinistro. Então compare as duas contas: a parcela e a franquia.
Pergunte também se a rede credenciada tem equipe preparada para eletrificados e se você pode escolher a oficina. A regra depende do contrato, por isso peça por escrito.
Perda total no seguro de carro elétrico: como funciona a indenização
Perda total, ou indenização integral, acontece quando o prejuízo atinge o percentual do valor do carro que a apólice define. Nesse caso, a seguradora paga uma indenização em vez do conserto. Quem fixa o percentual é o contrato: a Susep cita exemplos de 70% e de 90% do limite de indenização, e o patamar mais alto tende a reduzir o prêmio.
O valor pago depende da modalidade. No valor determinado, é o que consta na apólice. No valor de mercado referenciado, é o valor da tabela de referência, com um fator de ajuste combinado, na data do sinistro. Se a apólice tiver franquia, ela é descontada da indenização integral.
A bateria entra nessa conta porque pode responder pela maior parte do custo de um sinistro, segundo a Revista Apólice. Um dano nela pode aproximar o conserto do percentual de perda total. Antes de contratar, pergunte qual é esse percentual, qual é a modalidade e como a seguradora avalia a bateria na vistoria.
Se o sinistro acontecer, avise a seguradora e o corretor imediatamente e guarde o comprovante da data do aviso. Na indenização integral, o documento de transferência do veículo é preenchido com os dados do proprietário e da seguradora.
Um exemplo para entender na prática
Imagine, como exemplo, que você bate de leve em uma pilastra da garagem e o painel acende um alerta de falha no sistema da bateria. Com a apólice certa, a seguradora aciona um guincho com plataforma, leva o carro a uma oficina credenciada e analisa o dano. Com uma apólice genérica, podem surgir dúvidas sobre cobertura, reboque inadequado e oficina sem preparo.
A diferença quase nunca aparece na parcela. Ela aparece na hora do problema, e é por isso que vale ler antes.
Passo a passo para cotar o seguro de carro elétrico
- Anote o modelo, o ano e o tipo de carro: elétrico puro ou híbrido plug-in.
- Liste o que você usa: wallbox em casa, cabo portátil e rotas de estrada.
- Peça cotação a mais de uma seguradora, com as mesmas coberturas, para comparar de verdade.
- Pergunte por escrito sobre bateria, guincho com plataforma, falta de carga, carregador, oficina e perda total.
- Compare parcela e franquia juntas e leia as exclusões antes de assinar.
Para entender cada cobertura do básico, o guia completo de seguro de carro explica uma a uma. Se preferir comparar com quem acompanha várias seguradoras ao mesmo tempo, a página de seguro automóvel da Camargo reúne as opções.
Erros comuns ao contratar seguro de carro elétrico
- Comparar só o preço. Duas apólices com a mesma parcela podem tratar bateria e guincho de formas bem diferentes.
- Presumir que qualquer guincho serve. Sem plataforma, o carro pode ser rebocado do jeito errado.
- Esquecer o carregador. Cabo e wallbox nem sempre estão cobertos.
- Não conferir a oficina. Uma rede sem preparo atrasa o reparo.
- Ignorar a perda total. O percentual que define a indenização integral está no contrato, e a bateria pesa nessa conta.
- Aceitar resposta de boca. Peça tudo por escrito, antes de assinar.
Como a Camargo ajuda a escolher
A Camargo é uma corretora independente, com mais de 10 anos de experiência no mercado de seguros. Em vez de oferecer um produto padrão, compara várias seguradoras ao mesmo tempo e lê as condições com você. Para quem busca um seguro de carro elétrico, o trabalho tem três frentes:
- Análise das coberturas: a equipe confere bateria, sistema elétrico, carregador, guincho com plataforma, assistência e critério de perda total, e destaca o que muda para um elétrico.
- Respostas por escrito: ajudamos a pedir às seguradoras as respostas que fazem diferença na hora do sinistro.
- Acompanhamento depois da contratação: a Camargo continua ao seu lado para tirar dúvidas da apólice e orientar o aviso de sinistro e o acionamento da assistência.
A cotação é gratuita e sem compromisso.
Perguntas frequentes sobre seguro de carro elétrico
Seguro de carro elétrico é mais caro?
Em geral, sim, mas a diferença diminuiu. A Allianz informou que o prêmio médio de híbridos e elétricos ficou 14% acima do de carros a combustão no primeiro semestre de 2026, contra 30% um ano antes. O valor real depende do modelo, da região e do perfil do condutor, então só uma cotação mostra a diferença para o seu carro.
O seguro cobre a bateria do carro elétrico?
Depende da apólice. Costuma valer para os eventos listados, como colisão, incêndio e alagamento, se a bateria estiver prevista. Falha de fabricação e desgaste podem estar entre as exclusões. Antes de assinar, peça por escrito se a cobertura inclui a bateria e o sistema elétrico.
O seguro cobre o carro elétrico sem carga na estrada?
Só se a assistência 24 horas contratada previr. Pane seca costuma ser definida como falta de combustível, então pergunte se a falta de carga conta, se há recarga no local ou reboque até um ponto de recarga e qual é o limite de acionamentos.
O seguro de carro elétrico inclui guincho com plataforma?
Nem sempre isso vem definido. Carros elétricos não devem ser rebocados de forma convencional, porque isso pode danificar o sistema de tração. Pergunte se o guincho é de plataforma, qual é o limite de quilometragem e quantas vezes a assistência pode ser acionada na vigência da apólice.
O carregador de casa fica coberto pelo seguro?
Nem sempre. A wallbox e o cabo portátil podem não entrar na cobertura padrão e exigir inclusão expressa. Pergunte se roubo, dano elétrico e acidentes domésticos estão cobertos, e guarde a nota fiscal e o comprovante da instalação feita por um profissional habilitado.
Como funciona a indenização na perda total de um carro elétrico?
A seguradora paga o valor definido pela modalidade da apólice, valor determinado ou valor de mercado referenciado, com a franquia descontada quando houver. A perda total ocorre quando o prejuízo atinge o percentual fixado no contrato. Como a bateria é cara, confira esse percentual antes de contratar.
Este conteúdo é informativo, foi conferido nas páginas da ABVE (03/11/2026), da Susep, da Revista Apólice, da CQCS, da Mapfre e do Diario de Pernambuco (18/11/2026) e não substitui a leitura da sua apólice nem a orientação da sua seguradora.
Está pensando em segurar o seu elétrico? Chame a Camargo no WhatsApp: em Goiânia, (62) 99937-9083; em São Paulo, (11) 98576-1229. Atendemos de segunda a sexta, das 7h às 20h30.
Fale agora com a Camargo
Cotação gratuita de seguro de carro elétrico, sem compromisso.
WhatsApp: (11) 98576-1229WhatsApp: (62) 99937-9083