

Blog
Seguro de carro cobre alagamento? O que a apólice garante quando a chuva forte chega
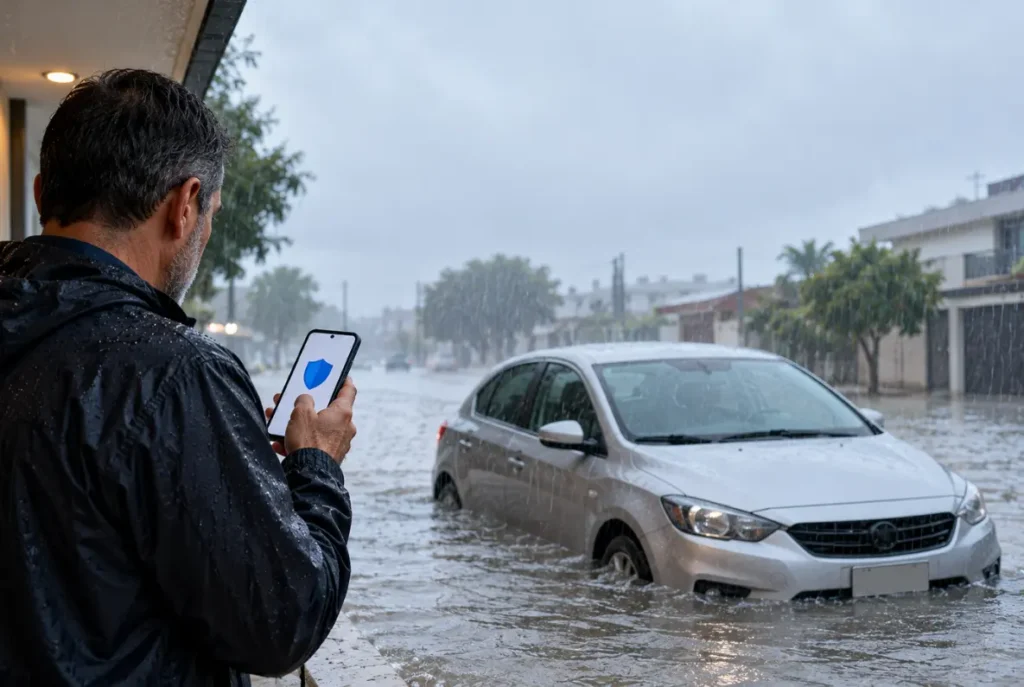
A água sobe rápido, o carro fica ilhado e a dúvida aparece na pior hora: será que o seguro de carro cobre alagamento? Muita gente só descobre a resposta depois do prejuízo, com o veículo parado e a oficina pedindo diagnóstico.
O assunto é atual. O prognóstico climático do Inmet e do Inpe para a primavera de 2026 indica chuva acima da média em São Paulo e no sul de Goiás, em um ano de El Niño. Neste guia, você vê o que a apólice costuma cobrir, quando a seguradora pode negar, o que fazer com o carro ilhado e como conferir a sua cobertura antes do próximo temporal.
Seu seguro de carro cobre chuva forte?
A Camargo confere as coberturas, a assistência 24 horas e as exclusões do seu seguro automóvel, sem custo e sem compromisso.
Ver seguro automóvel →Seguro de carro cobre alagamento? Depende da cobertura contratada
Na prática, o seguro de carro cobre alagamento quando a apólice é compreensiva, também chamada de cobertura completa. Segundo a CNseg, ela cobre danos causados pela chuva, como enchentes e alagamentos, e costuma incluir também o granizo, desde que o motorista não tenha aumentado o risco.
Já a cobertura básica costuma ficar limitada a colisão, roubo e furto, e em geral não protege contra eventos climáticos. Por isso, o nome do produto importa menos do que o que está escrito nas coberturas contratadas.
Outros eventos da natureza, como queda de árvore, costumam entrar na compreensiva, mas a lista exata muda de uma apólice para outra. Para um panorama completo de coberturas, consulte o nosso guia de seguro de carro em 2026.
| Situação | Costuma ser coberta? | Atenção |
|---|---|---|
| Carro parado em garagem ou rua que alagou | Sim, na cobertura compreensiva | Confirme se a sua apólice é compreensiva |
| Granizo que amassa lataria e vidros | Sim, na compreensiva | Vidros podem ter cobertura e franquia próprias |
| Queda de árvore | Em geral, sim, na compreensiva | Depende dos eventos que a apólice lista |
| Entrar de propósito em via alagada | Risco de negativa | A seguradora pode alegar imprudência ou agravamento do risco |
| Ligar o motor com o carro dentro da água | Risco de negativa | Pode causar calço hidráulico e ser usado para recusar o pedido |
| Água salgada, como ressaca no litoral | Em geral, não | Muitas apólices excluem esse tipo de evento |
| Cobertura básica | Em geral, não | Costuma ficar restrita a colisão, roubo e furto |
Franquia: o que muda no bolso quando a chuva causa o dano
Em geral, a franquia é cobrada em perda parcial, quando o carro é consertado. Em perda total, a prática do mercado costuma ser não cobrar franquia, mas isso depende do que está escrito no contrato. O valor e a forma de aplicação estão na apólice, por isso vale conferir antes de precisar.
Quando o estrago compromete motor, câmbio ou outras partes caras, a seguradora avalia se o conserto compensa ou se o caso é de perda total. Essa regra também está nas condições gerais do seu contrato.
Quando a seguradora pode negar: os casos mais comuns
A recusa mais citada envolve atravessar uma via alagada. A CNseg trata dirigir em área alagada como imprudência, e a seguradora pode negar a indenização. O Código Civil também prevê, no artigo 768, que o segurado perde o direito à garantia se agravar intencionalmente o risco do contrato.
Por isso, antes de afirmar que o seguro de carro cobre alagamento no seu caso, leia as condições gerais e as exclusões, e não confie apenas no que foi dito na hora da venda.
Os motivos mais comuns de negativa são estes:
- Entrar com o carro em rua claramente alagada ou ignorar bloqueios da Defesa Civil e da polícia.
- Tentar ligar o motor depois que a água atingiu o veículo.
- Apresentar como dano da chuva um estrago que já existia.
- Deixar a manutenção de lado ou usar o carro de forma diferente da declarada na apólice.
- Ter apenas cobertura básica, sem proteção para eventos da natureza.
Estacionar em local sujeito a alagamento costuma ser tratado como risco passivo, e não como agravamento intencional. Ainda assim, é um ponto que vale confirmar com a seguradora.
Carro ilhado: o que fazer, passo a passo
Se a água já está subindo, a segurança vem primeiro e o carro, depois. Siga esta ordem:
- Saia com calma se a água passar da metade das rodas. A pressão pode travar as portas; nesse caso, use as janelas.
- Não tente ligar o motor. A água pode entrar no motor e causar calço hidráulico, um dos danos mais graves, e a orientação geral é nunca dar partida.
- Em caso de risco, ligue para os Bombeiros (193) ou para a Defesa Civil (199).
- Registre tudo: fotos e vídeos do nível da água, do carro e do local, com data e hora quando possível.
- Acione a seguradora o quanto antes e peça o guincho pela assistência 24 horas, se o seu seguro tiver. Não empurre o carro, a menos que o alagamento seja raso e não haja risco.
- Espere a água baixar e leve o veículo a uma oficina de confiança, ou à indicada pela seguradora, para avaliação.
- Guarde a apólice, os documentos e os protocolos do atendimento.
Mesmo que o carro pareça seco e volte a funcionar, não o ligue antes da avaliação da oficina: danos elétricos e no motor podem aparecer só depois.
Não sabe se o seu seguro tem assistência 24 horas e cobertura para chuva? A Camargo compara as opções de seguro automóvel com você, confere o que está incluído em cada proposta e esclarece as dúvidas, sem compromisso.
Checklist para saber se o seu seguro de carro cobre alagamento
Antes do próximo temporal, vale reservar alguns minutos para conferir estes pontos:
- Veja se a cobertura contratada é compreensiva ou básica.
- Procure, nas condições gerais, os eventos da natureza listados: alagamento, enchente, granizo e queda de árvore.
- Confira o valor da franquia e como ela se aplica a danos de chuva.
- Verifique se há assistência 24 horas e qual é o limite de quilometragem do guincho.
- Leia as exclusões, como água salgada, e o que a apólice diz sobre agravamento do risco.
- Salve o telefone da seguradora e da corretora no celular e deixe uma cópia digital da apólice à mão.
- Se a cobertura não atende, peça uma nova cotação antes da chuva, e não depois.
Este conteúdo é informativo e não substitui a análise da sua apólice. Coberturas, franquias e condições dependem do contrato e da seguradora.
A Camargo está à disposição para esclarecer se o seguro de carro cobre alagamento no seu caso e ajudar você a encontrar a cobertura certa para a temporada de chuvas. Peça uma análise gratuita da sua apólice e conte com a nossa equipe.
Fale agora com a Camargo
Análise gratuita da sua apólice de seguro de carro, sem compromisso.
WhatsApp: (11) 98576-1229WhatsApp: (62) 99937-9083